
Selular.ID – Pengiriman smartphone di India turun 20% secara tahunan (year-on-year/YoY) pada kuartal III 2026, menjadi level terendah dalam satu dekade.
Laporan Counterpoint Research yang dirilis pada 23 Oktober 2026 menyebut kenaikan harga komponen memori, melemahnya daya beli, dan penundaan pembelian perangkat sebagai faktor yang menekan pasar smartphone India sepanjang Juli hingga September 2026.
Penurunan paling tajam terjadi pada segmen smartphone dengan harga di bawah 20.000 rupee India atau sekitar US$210.
Pengiriman di kelas harga tersebut merosot 47% dibandingkan periode yang sama tahun sebelumnya.
Kenaikan harga perangkat membuat sejumlah model masuk ke rentang harga lebih tinggi, sementara konsumen semakin selektif dan memperpanjang masa penggunaan smartphone sebelum menggantinya.
Counterpoint Research menyampaikan temuan tersebut melalui laporan Monthly India Smartphone Tracker.
Menurut analis riset Counterpoint, Shubham Singh, kenaikan biaya komponen memori memperburuk kondisi permintaan yang sebelumnya sudah melemah.
Produsen pun lebih berhati-hati mengelola persediaan di jalur distribusi, termasuk menjelang musim belanja festival di India.
Tekanan tersebut memperlihatkan tantangan industri smartphone dalam mempertahankan penjualan di pasar yang memiliki basis konsumen besar.
Ketika biaya produksi meningkat, produsen harus menentukan apakah kenaikan harga akan diteruskan kepada pembeli, spesifikasi perangkat disesuaikan, atau margin keuntungan dikurangi untuk menjaga daya saing.
Samsung Kembali Memimpin Pasar Smartphone India
Di tengah kontraksi pasar, Samsung kembali menempati posisi pertama setelah sembilan kuartal.
Perusahaan asal Korea Selatan itu menguasai 17% pangsa pengiriman smartphone di India pada kuartal III 2026, menurut Counterpoint Research.
Seri Galaxy A menjadi salah satu pendorong volume penjualan Samsung.
Strategi distribusi melalui kanal online dan offline serta kenaikan harga yang relatif terukur turut membantu perusahaan mempertahankan posisinya ketika biaya komponen meningkat.
vivo, dengan mengecualikan submerek iQOO, berada di posisi kedua dengan pangsa pasar 16%.
OPPO menempati urutan ketiga dengan 12%, sedangkan Xiaomi, termasuk POCO, berada di posisi keempat dengan pangsa yang juga mencapai 12%.
Angka tersebut dapat berbeda dari estimasi lembaga riset lain karena masing-masing perusahaan menggunakan metode penghitungan dan pemodelan pasar sendiri.
OPPO mencatat pertumbuhan pengiriman tiga digit pada segmen smartphone dengan harga di atas 20.000 rupee India.
Perkembangan ini menunjukkan bahwa performa pasar tidak merata di semua rentang harga.
Ketika segmen terjangkau menghadapi tekanan besar, sejumlah produsen masih memperoleh pertumbuhan pada kelas menengah atas dan premium.
Sementara itu, Xiaomi, termasuk POCO, menjadi merek dengan posisi terkuat di segmen harga 10.001 hingga 20.000 rupee India.
Seri POCO C serta lini Redmi A dan Redmi bernomor menjadi bagian dari portofolio yang menopang pengiriman perusahaan di rentang harga tersebut.
Smartphone Terjangkau Paling Tertekan
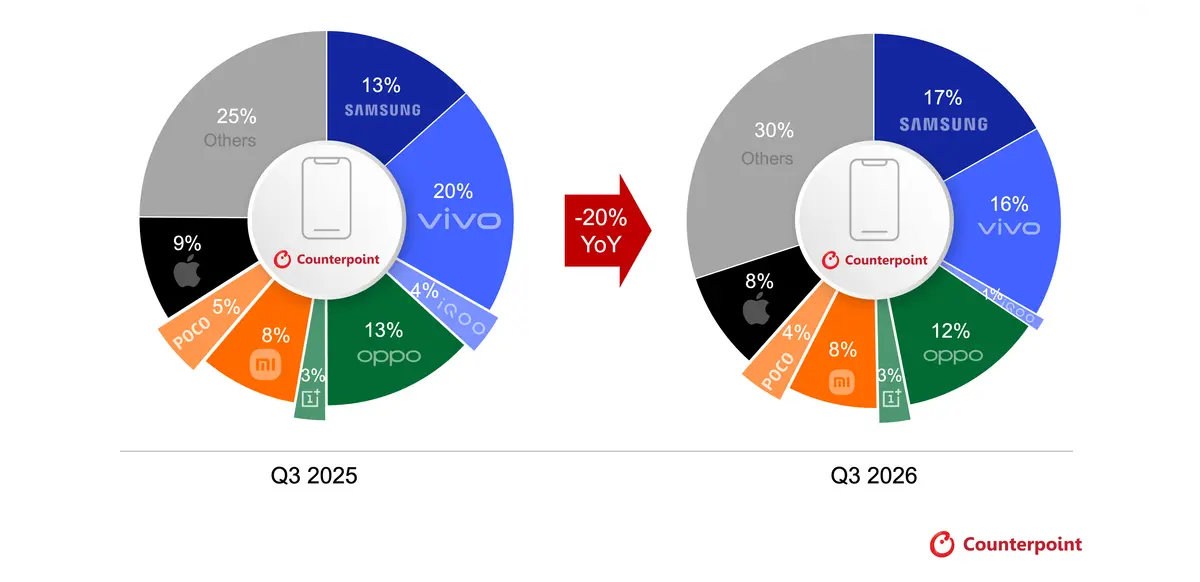
Penurunan pengiriman sebesar 47% pada smartphone di bawah 20.000 rupee India menjadi salah satu temuan utama laporan Counterpoint Research.
Kenaikan harga perangkat mendorong sebagian model masuk ke kelompok harga yang lebih tinggi sehingga mengurangi jumlah perangkat yang tercatat pada segmen terjangkau.
Tekanan paling kuat disebut terjadi pada perangkat di bawah 15.000 rupee India atau sekitar US$158. Konsumen pada kelompok ini cenderung menunda pembelian dan mempertahankan smartphone yang sudah dimiliki lebih lama.
Kondisi tersebut berkaitan dengan kenaikan harga memori. Komponen ini digunakan untuk berbagai kebutuhan smartphone, termasuk RAM dan penyimpanan internal.
Ketika harga komponen meningkat, produsen menghadapi tekanan biaya yang dapat memengaruhi harga jual maupun konfigurasi perangkat.
Bagi produsen, mempertahankan harga pada segmen terjangkau menjadi tantangan tersendiri.
Perusahaan dapat menyesuaikan kombinasi RAM dan penyimpanan, memperluas pilihan perangkat 4G, atau menawarkan spesifikasi yang lebih sederhana untuk mengendalikan biaya.
Namun, langkah tersebut perlu mempertimbangkan kebutuhan konsumen yang mengandalkan smartphone untuk komunikasi, hiburan, transaksi digital, dan aktivitas sehari-hari.
Merek Lokal India Mulai Memperluas Pangsa
Di tengah pelemahan pasar secara keseluruhan, sejumlah merek menunjukkan pertumbuhan.
Ai+ Smartphone menjadi merek dengan pertumbuhan pengiriman tercepat pada kuartal III 2026, mencapai 306% secara tahunan.
Counterpoint mengaitkan pertumbuhan tersebut dengan perluasan portofolio produk dan peningkatan kehadiran merek di pasar.
Pangsa gabungan merek smartphone asal India juga meningkat dari 2% pada kuartal III 2025 menjadi 7% pada kuartal III 2026.
Kenaikan tersebut memperlihatkan peningkatan kontribusi produsen lokal, terutama pada segmen harga lebih rendah.
Di kelompok merek lain, itel mencatat pertumbuhan pengiriman 88% secara tahunan.
Google juga membukukan pertumbuhan lebih dari 50%, didukung aktivitas promosi dan perluasan distribusi ritel untuk perangkat Pixel 11.
Dari sisi pemasok chipset, MediaTek tetap menjadi pemimpin dengan pangsa 45%.
Sementara itu, Unisoc kembali memperoleh perhatian karena produsen smartphone berupaya mengoptimalkan keuntungan pada segmen harga rendah.
Perubahan tersebut memperlihatkan bagaimana kenaikan biaya komponen dapat menggeser strategi produsen, baik dalam pemilihan pemasok maupun penyusunan portofolio.
Persaingan tidak hanya berpusat pada jumlah unit yang dikirim, tetapi juga pada kemampuan menjaga harga, ketersediaan perangkat, dan margin bisnis.
Counterpoint Perkirakan Pasar Menyusut Sepanjang 2026
Counterpoint Research memperkirakan pasar smartphone India akan menyusut sekitar 13% sepanjang 2026.
Lembaga tersebut juga melihat kemungkinan kenaikan harga perangkat kembali terjadi setelah periode penjualan festival berakhir, seiring tekanan biaya komponen yang masih berlangsung.
Direktur Riset Counterpoint Research, Tarun Pathak, menyatakan bahwa tingginya harga perangkat berpotensi memperpanjang siklus penggantian smartphone dan membatasi pemulihan volume pasar pada 2027.
Produsen diperkirakan semakin mengandalkan penawaran pembiayaan, program tukar tambah, serta promosi ritel untuk membantu konsumen menghadapi biaya pembelian yang lebih tinggi.
Dalam jangka pendek, produsen juga perlu menyeimbangkan kebutuhan mempertahankan harga dengan tuntutan konsumen terhadap spesifikasi.
Pengembangan model 4G dan perangkat dengan konfigurasi lebih sederhana menjadi salah satu pendekatan yang mulai terlihat di segmen massal.
Laporan Counterpoint Research tersebut merupakan estimasi awal dan masih dapat mengalami revisi.
Meski demikian, data kuartal III 2026 menunjukkan bahwa kenaikan biaya komponen dan tekanan keterjangkauan telah memengaruhi pengiriman smartphone di India, terutama pada kelas harga yang selama ini menjadi tumpuan volume penjualan.