
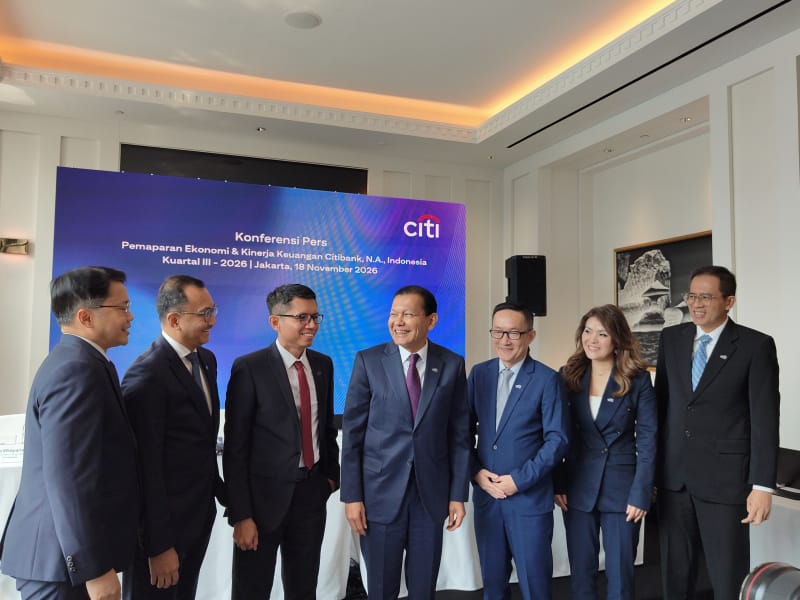

Selular.ID – Citi Indonesia mencatatkan kinerja keuangan yang solid sepanjang sembilan bulan pertama tahun 2026 dengan pertumbuhan dua digit pada penyaluran kredit dan Dana Pihak Ketiga (DPK).
Berdasarkan laporan keuangan per September 2026, ekspansi bisnis ini ditopang oleh tingginya kebutuhan pembiayaan dari nasabah korporasi serta terjaganya kualitas aset yang didukung pengelolaan risiko secara disiplin.
Penyaluran kredit Citi Indonesia tercatat meningkat Rp3,6 triliun atau tumbuh 13,2% secara tahun berjalan (year-to-date) mencapai Rp30,5 triliun dibandingkan posisi akhir 2025.
Pertumbuhan tersebut didorong oleh tingginya permintaan pembiayaan dari sektor korporasi dan institusi, termasuk layanan pembiayaan perdagangan (trade finance).
Di sisi pendanaan, DPK tumbuh 10% menjadi Rp66,2 triliun, dengan porsi giro institusional yang mendominasi hingga Rp52,6 triliun dan menjaga rasio dana murah (Current Account Saving Account/CASA) di level kuat 79,57%.
Batara Sianturi, CEO Citi Indonesia, menjelaskan bahwa capaian positif tersebut mencerminkan kekuatan jaringan perbankan institusional serta relevansi solusi layanan lintas negara yang dihadirkan perusahaan bagi para pelaku industri.
Menurutnya, perseroan berkomitmen menjaga pertumbuhan yang bertanggung jawab melalui integrasi lini bisnis perbankan, pasar keuangan, dan layanan transaksional.
“Kinerja Citi Indonesia sepanjang sembilan bulan pertama tahun 2026 mencerminkan kekuatan franchise perbankan institusional kami serta kemampuan Citi dalam mendukung kebutuhan nasabah korporasi dan institusi yang terus berkembang. Pertumbuhan dua digit pada kredit dan dana pihak ketiga menunjukkan relevansi solusi pembiayaan, transaction banking, dan layanan lintas negara yang kami sediakan,” ujar Batara, di Jakarta (18/11/2026).
Sepanjang periode Januari hingga September 2026, Citi Indonesia membukukan laba bersih sebesar Rp1,53 triliun dengan Pendapatan Bunga Bersih mencapai Rp3,14 triliun.
Dari sisi profitabilitas dan efisiensi, bank mempertahankan rasio biaya terhadap pendapatan (Cost to Income Ratio/CIR) di level 51,35%, Return on Equity (ROE) sebesar 10,79%, serta Return on Assets (ROA) di angka 2,40%.
Komitmen kehati-hatian bank juga terlihat dari rasio kredit bermasalah atau Non-Performing Loan (NPL) yang terjaga sangat rendah di level 0,01%.
Selain itu, ketahanan permodalan dan likuiditas institusi berada pada posisi aman dengan Rasio Kecukupan Modal (Capital Adequacy Ratio/CAR) sebesar 33,60% serta Liquidity Coverage Ratio (LCR) mencapai 246%.
Pada lini bisnis perbankan korporasi (Banking), Citi Indonesia berperan strategis dalam berbagai transaksi skala besar di sektor multisektor.
Bank bertindak sebagai Sole Coordinator, Mandated Lead Arranger, and Facility Agent untuk fasilitas sindikasi pinjaman berjangka 5 tahun senilai USD1,75 miliar bagi PT Freeport Indonesia.
Selain itu, Citi turut mengukuhkan perannya dalam mendukung sektor teknologi melalui penunjukan sebagai Exclusive Financial Adviser dan Exclusive Debt Adviser bagi Indosat dalam pembentukan serta penggalangan dana ekuitas dan fasilitas pinjaman senior senilai USD3,1 miliar untuk platform infrastruktur kecerdasan buatan (AI) ZanKore by Indosat.
Pertumbuhan positif juga dicatatkan oleh lini bisnis layanan transaksi (Services), yang didorong oleh kenaikan saldo rata-rata nasabah sebesar 9% dan lonjakan pemakaian kartu komersial hingga 21%.
Baca Juga:Citi: Family Office Asia Pasifik Makin Aktif Investasi AI
Efisiensi operasional ini diperkuat melalui migrasi nasabah dari sistem manual menuju konektivitas langsung Host-to-Host (H2H) dan antarmuka pemrograman aplikasi (Application Programming Interface/API) yang mencatatkan peningkatan adopsi 13% secara tahunan.