
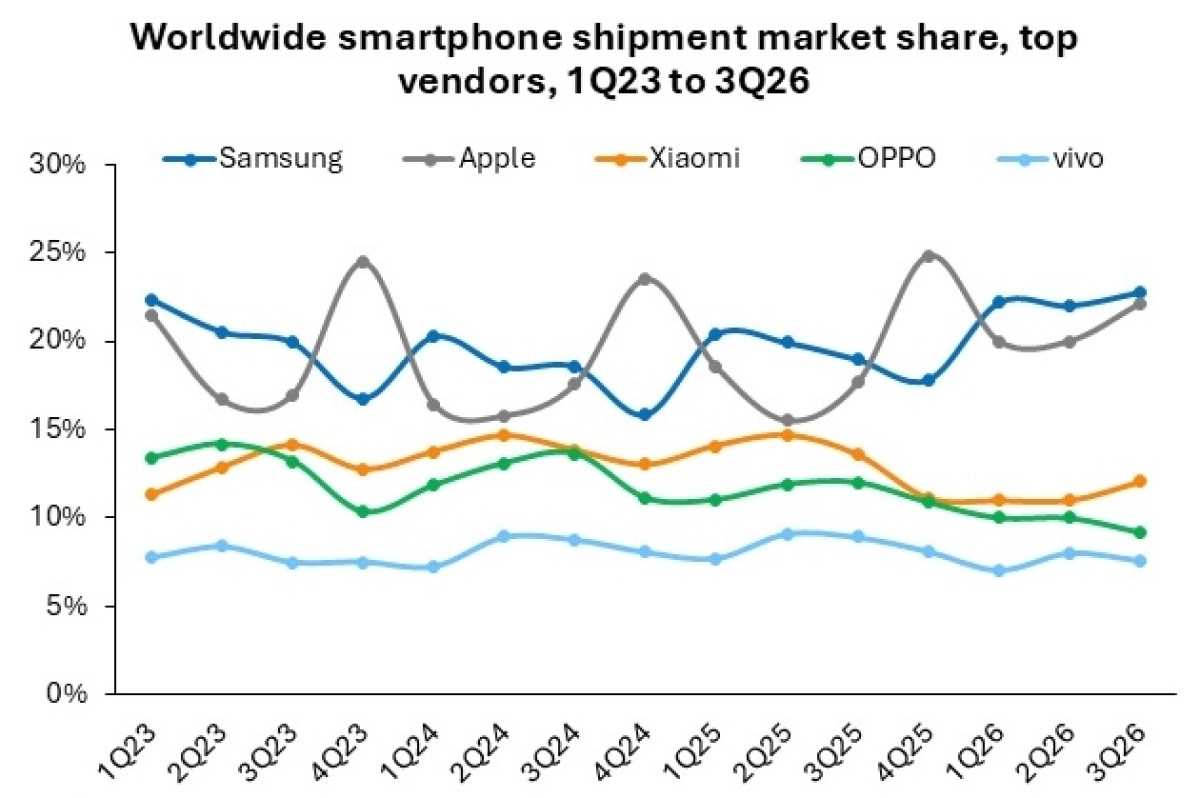
Di tengah kontraksi pasar, Samsung masih mempertahankan posisi sebagai vendor smartphone terbesar dunia dengan pengiriman 57,8 juta unit.
Apple menyusul dengan 56,5 juta unit, sementara Xiaomi, OPPO, dan vivo masing-masing menempati posisi ketiga hingga kelima.
Dari lima vendor teratas, hanya Apple yang mampu menjaga volume pengiriman setara dengan periode yang sama tahun lalu.
Omdia mencatat kenaikan harga perangkat turut memengaruhi keputusan konsumen untuk membeli smartphone baru.
Distributor dan peritel juga lebih berhati-hati dalam menambah persediaan menjelang musim belanja akhir tahun karena harga perangkat yang lebih tinggi meningkatkan kebutuhan modal kerja.
Samsung dan Apple Pimpin Pasar Smartphone
Samsung mencatat pengiriman 57,8 juta unit pada kuartal III 2026, turun 5% dibandingkan periode yang sama tahun sebelumnya. Meski mengalami penurunan, perusahaan asal Korea Selatan tersebut tetap memimpin pasar global.
Menurut Omdia, lini Galaxy A di segmen entry-level dan menengah membantu Samsung mempertahankan daya saing ketika sejumlah merek Android lain menghadapi keterbatasan pasokan komponen memori dan kenaikan harga.
Peluncuran Galaxy Z8 series pada Agustus 2026, yang didukung program tukar tambah dan peningkatan perangkat, juga memperkuat posisi Samsung di segmen premium.
Apple berada di posisi kedua dengan pengiriman 56,5 juta unit iPhone. Jumlah tersebut tidak berubah secara tahunan, meskipun pasar smartphone global mengalami penurunan cukup tajam.
Omdia mengaitkan ketahanan pengiriman Apple dengan permintaan yang tetap kuat di China dan Amerika Utara.
Penjualan iPhone 17 serta pengisian stok oleh mitra distribusi menjelang perkiraan kenaikan harga turut mendukung kinerja perusahaan.
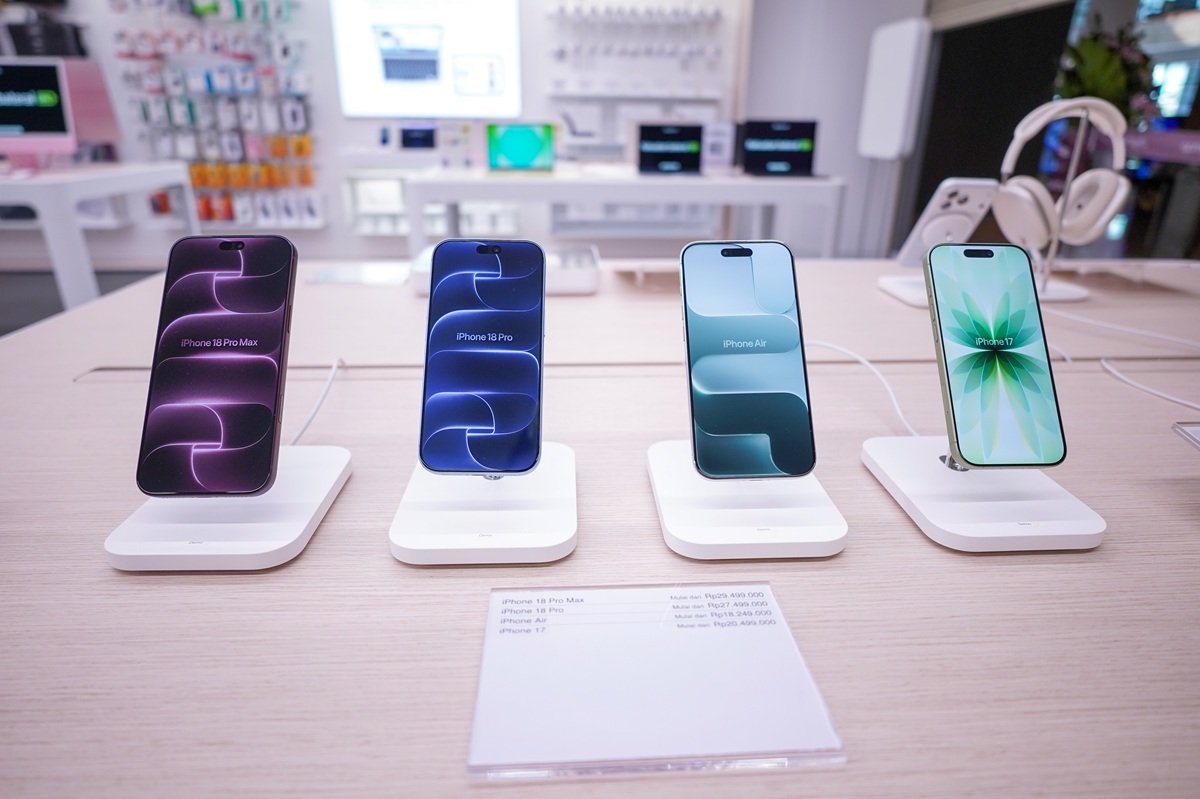
Pada September 2026, Apple memperkenalkan iPhone 18 Pro, iPhone 18 Pro Max, serta perangkat lipat pertamanya, iPhone Duo.
Sementara itu, peluncuran iPhone 18 versi reguler ditunda hingga 2027. Strategi tersebut membuat lini iPhone 17 memiliki siklus penjualan lebih panjang, sekaligus memusatkan produk baru pada segmen premium menjelang musim belanja akhir tahun.
Xiaomi, OPPO, dan vivo Alami Penurunan Lebih Dalam
Xiaomi menempati posisi ketiga dengan pengiriman 30,7 juta unit, turun 29% secara tahunan.
Penurunan terjadi di sejumlah pasar utama perusahaan, termasuk China yang mencatat kontraksi 20% dan India sebesar 28%.
Kenaikan biaya komponen mendorong Xiaomi menyesuaikan harga perangkat di berbagai pasar.
Omdia menyebut strategi tersebut diarahkan untuk menjaga margin keuntungan, tetapi berdampak lebih besar pada volume penjualan di negara berkembang yang konsumennya lebih sensitif terhadap harga.
Redmi A7 Pro dan Redmi 17 turut menopang pengiriman Xiaomi selama kuartal tersebut. Namun, kontribusi kedua produk belum cukup untuk mengimbangi penurunan pasar secara keseluruhan.
OPPO berada di urutan keempat dengan pengiriman 23,4 juta unit, merosot 39% dibandingkan kuartal III 2025. Angka tersebut dalam laporan Omdia mencakup merek realme dan OnePlus.
Sementara itu, vivo menempati posisi kelima dengan pengiriman 19,3 juta unit atau turun 33% secara tahunan.
Kedua vendor tersebut juga menaikkan harga di pasar utama untuk merespons kenaikan biaya komponen. Kondisi ini membuat perencanaan stok di jalur distribusi menjadi lebih menantang.
Pasar Negara Berkembang Paling Tertekan
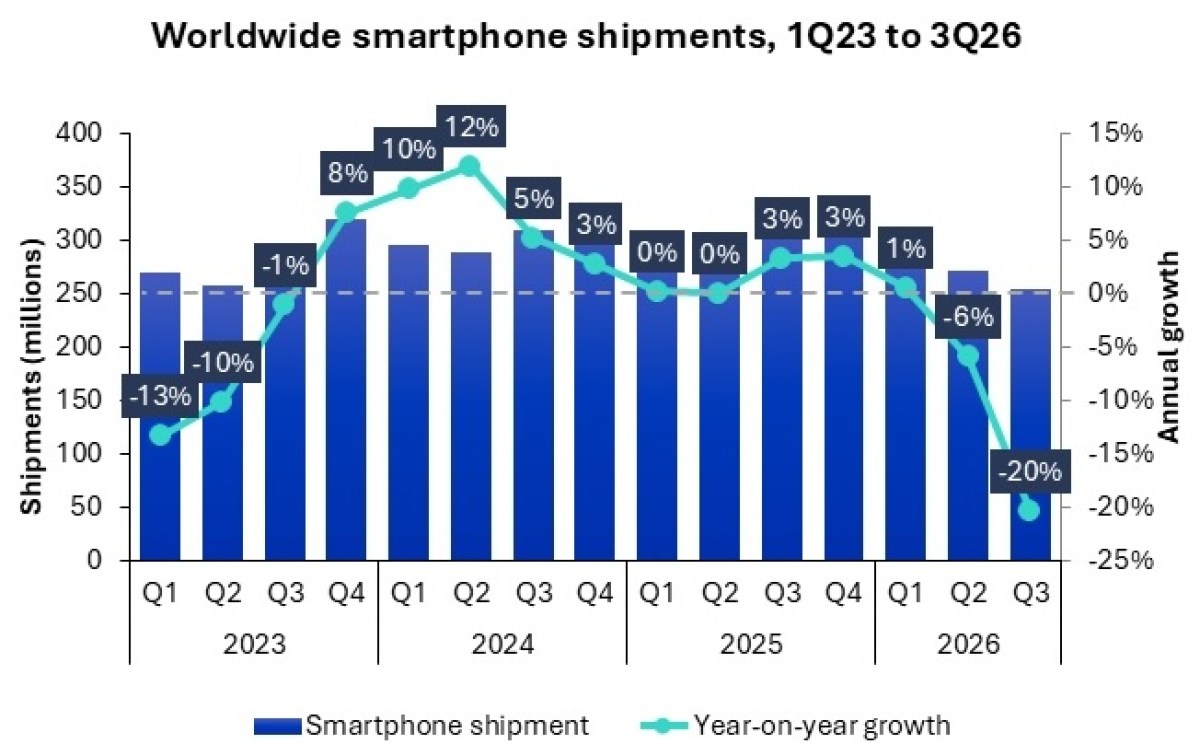
Principal Analyst Omdia, Sanyam Chaurasia, menjelaskan bahwa pasar negara berkembang yang sebelumnya menjadi pendorong pertumbuhan volume smartphone global kini menghadapi tekanan paling besar akibat kenaikan harga.
Afrika mencatat penurunan pengiriman terdalam, yakni 39% secara tahunan. Sementara itu, kawasan Asia Pasifik di luar China, Timur Tengah, dan Amerika Latin masing-masing mengalami penurunan lebih dari 20%.
Menurut Chaurasia, depresiasi mata uang, inflasi, dan kenaikan biaya hidup turut mengurangi daya beli masyarakat.
Sebagian konsumen memilih menunda penggantian smartphone, beralih ke perangkat rekondisi, atau menggunakan feature phone di pasar dengan tingkat pendapatan lebih rendah.
Sebaliknya, pasar Amerika Utara relatif lebih tahan terhadap tekanan. Omdia mengaitkan kondisi tersebut dengan dominasi perangkat premium serta dukungan program pembiayaan operator, tukar tambah, dan peningkatan perangkat.
Perubahan perilaku konsumen juga mendorong produsen menyesuaikan strategi bisnis. Di tengah keterbatasan pasokan komponen, vendor semakin selektif menentukan pasar yang menjadi prioritas dan mempertahankan portofolio produk utama.
Penyesuaian konfigurasi RAM dan penyimpanan, pengurangan jumlah varian produk, serta penyerapan sebagian kenaikan biaya menjadi beberapa langkah yang dilakukan produsen untuk menjaga profitabilitas.
Omdia Proyeksikan Pasar Masih Menyusut pada 2027
Omdia memperkirakan pengiriman smartphone global akan turun 12% sepanjang 2026. Kenaikan harga lebih lanjut dan terbatasnya ruang untuk memberikan diskon promosi diperkirakan menekan permintaan selama musim belanja akhir tahun.
Practice Leader Omdia, Amber Liu, menyebut produsen juga menghadapi risiko penumpukan persediaan ketika harus menyeimbangkan stok perangkat yang masih tersedia dengan peluncuran generasi baru.
Operator telekomunikasi dan peritel berskala besar dinilai memiliki posisi lebih baik dalam mengelola kenaikan harga perangkat serta kebutuhan modal kerja.
Sebaliknya, peritel independen menghadapi tekanan akibat perputaran stok yang melambat dan margin keuntungan yang menyusut. Kondisi tersebut berpotensi mempercepat keluarnya sebagian pelaku usaha dari pasar.
Omdia juga memperkirakan pasar smartphone global masih mengalami penurunan pada 2027, meskipun dengan laju yang lebih lambat.
Keterbatasan pasokan high-bandwidth memory (HBM) dan memori konvensional diperkirakan membuat biaya komponen tetap tinggi.
Situasi tersebut mendorong vendor mencari sumber pendapatan tambahan melalui perangkat lunak, layanan, dan penawaran purnajual.
Efisiensi operasional, pengelolaan persediaan, serta kekuatan finansial juga menjadi faktor penting bagi produsen dan mitra distribusi dalam menghadapi kondisi pasar.
Laporan Omdia memperlihatkan bahwa tekanan pasar smartphone tidak hanya terjadi pada sisi permintaan konsumen, tetapi juga memengaruhi strategi harga, produksi, dan distribusi.
Penyesuaian portofolio produk serta pengendalian biaya menjadi respons sejumlah vendor ketika kenaikan harga komponen dan daya beli yang melemah berlangsung bersamaan.
Baca Juga: Asus Indonesia Sebut Kuasai 36 Persen Pasar Laptop Indonesia